Vajon mikor kell elkezdeni megtanítani egy gyereket arra, hogyan bánjon a pénzzel? Amikor megkapja az első fizetését? Vagy amikor már elköltötte? Szerintem sokkal korábban. Egy gyereknek nem kell még tudnia, mi az a kamatos kamat, infláció vagy befektetési alap. Elég, ha megtanulja azt, hogy nem kell mindent azonnal elkölteni.
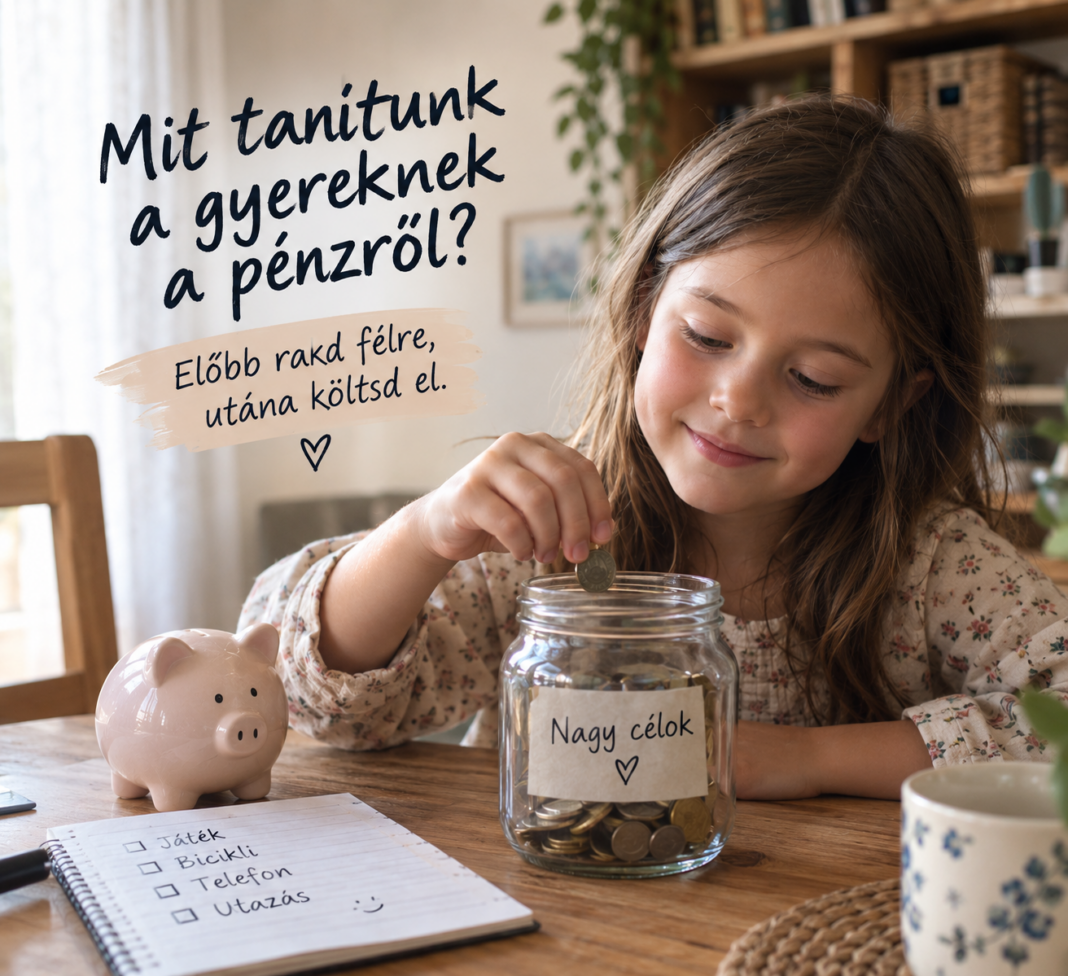
Képzeljünk el egy gyereket, aki szeretne valamit. Lehet ez egy nagyobb játék, egy bicikli, egy telefon vagy bármi más, amire nagyon vágyik. Megbeszéljük vele, hogy ezt most nem kapja meg csak úgy. Meg lehet érte dolgozni. Segít otthon, elvégzi a megbeszélt feladatokat, és ezért pénzt kap. De a keresetének csak a felét költheti el. A másik fele bekerül egy kis dobozba. Ez lesz a „nagy cél” doboza. És hogy még érdekesebb legyen a dolog, a szülő minden hónapban ad rá 10 százalék „hozamot”. Nem azért, mert anya vagy apa egy bank, hanem azért, hogy a gyerek lássa: ha félreteszek, annak van eredménye. Ha például keres 10 000 forintot, 5 000-et elkölthet, 5 000 pedig bekerül a dobozba. A következő hónapban pedig már nemcsak a saját 5 000 forintját látja ott, hanem azt is, hogy valamivel több lett belőle. És egyszer csak elkezdi érdekelni: hogyan lett több? Na, valahol itt kezdődik a pénzügyi tudatosság. Nem egy tankönyvben, hanem egy kis dobozban.
De vajon miért olyan nehéz ezt felnőttként megtanulni?
Mert sokan pontosan fordítva csináljuk. Megkapjuk a fizetést, kifizetjük, amit kell, vásárolunk, jön egy étterem, egy új ruha, egy nyaralás, egy váratlan kiadás, aztán hónap végén megnézzük, hogy maradt-e valami. Ha nem maradt, majd jövő hónapban. És ez megy éveken keresztül. Pedig lehetne fordítva is: először félreteszem, és utána gazdálkodom abból, ami marad. Így nem az lesz a kérdés, hogy vajon marad-e pénzem a hónap végén, hanem az, hogy hogyan gazdálkodom azzal, ami maradt. Ez pedig már egy teljesen más gondolkodás. Persze nem az a cél, hogy a gyerekből olyan felnőtt legyen, aki minden forintot sajnál. Éppen ellenkezőleg. Költsön, élvezze, vegye meg, amire vágyik. Csak közben tudja, hogy nem minden pénznek ugyanaz a dolga. Van, amit elkölthetünk, van, amit félre tehetünk, és van, amit azért teszünk félre, mert egy későbbi célunk fontosabb, mint az, amit éppen most szeretnénk megvenni. És talán ezt jelenti az is, hogy több lábon állunk.
Én a pénzügyeket egy háromlábú székhez hasonlítanám. Ha csak egy lába van, nem nagyon lehet rajta megülni. Ugyanígy nem biztos, hogy elég csak arra gondolni, hogy mennyit keresünk. Fontos, hogy legyen bevételünk, legyen megtakarításunk, és hosszabb távon legyen olyan pénzünk is, ami dolgozik helyettünk. Ennek a gondolkodásnak az alapjait pedig már gyerekkorban el lehet kezdeni. Lehet, hogy a gyerek még nem érti pontosan, mi az a befektetés, de azt már érti, hogy: „Ha most nem költöm el, később több mindenre lesz elég.” Ez pedig nem kevés. Sőt, lehet, hogy az egyik legfontosabb dolog, amit a pénzről megtanulhat. Mert később már nem egy játékra fog gyűjteni. Hanem jogosítványra, lakásra, utazásra, a gyerekeire, a nyugdíjára, vagy egyszerűen arra, hogy ne kelljen minden hónapban azt néznie, vajon meddig tart még a pénze. A pénzügyi tudatosságot nem akkor kell elkezdeni, amikor már sok pénzünk van. Mert lehet, hogy soha nem érezzük úgy, hogy „na, most már van elég”.
Előbb a szokást kell kialakítani. A gyereknek pedig talán nem is az a legfontosabb, hogy mennyi pénzt gyűjt össze. Hanem az, hogy egyszer kinyitja a kis dobozát, megszámolja a pénzét, és azt mondja: „Ezt én gyűjtöttem össze.” Mert onnantól már nemcsak pénze van. Hanem célja is.
Szerző: Török Melinda